Galpão no São Francisco
Rua Alcobaça, 1395 · São Francisco · Belo Horizonte/MG
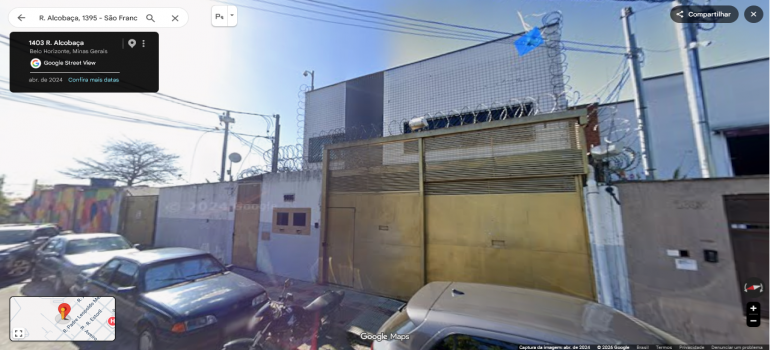
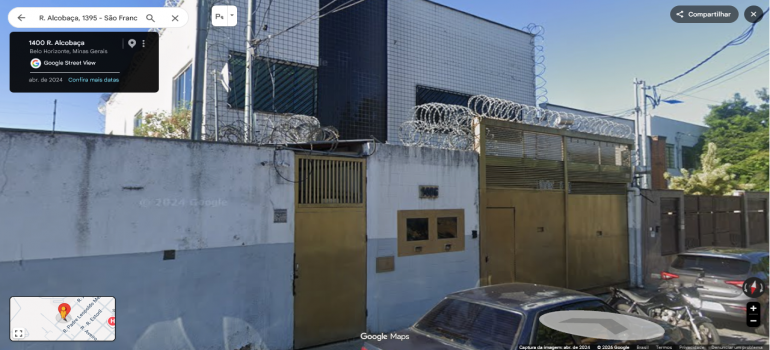
Resumo
- Área privativa
- 943.86 m²
- Área total
- 500 m²
- Tipo
- Galpão
- Ocupação
- Desocupado
- Matrícula
- 86647
- Inscrição IPTU
- 8810120170036
Descrição do leiloeiro
50% do imóvel situado à Rua Alcobaça S/N, Lote 17, Quadra 12, Bairro São Francisco, Belo Horizonte/MG, com demais descrições e informações contidas na matrícula nº 86.647 do Cartório do 6° Ofício de Registro de Imóveis de Belo Horizonte/MG. Segundo auto de penhora: Endereço atualizado: Rua Alcobaça, nº 1406, bairro São Francisco, Belo Horizonte-MG, CEP 31.255-210. Planta: CP 133-011-K. Índice Cadastral: 881012017003-6. Dados do IPTU: Tipo do imóvel Loja não residencial; Area de terreno 500m²; Area construída 943,86m². Ocupação: Em diligência, encontrei o imóvel fechado e desocupado. Conforme diligências anteriores, o imóvel está desocupado há cerca de três anos e, segundo informações obtidas no local, não há movimentação de pessoas no imóvel há muito tempo. Descrição: Transcrevo o Auto de Penhora realizada para o processo nº 0010800-88.2022.5.03.0105 (penhora já desconstituída em razão do pagamento): "O imóvel referido na matrícula 86647 do 6º Ofício de Registro de Imóveis de Belo Horizonte/MG, constituído pelo lote 17 (dezessete) da quadra 12 (doze), 5ª (quinta) Seção, situados na antiga Rua São Gregório, atual Rua Alcobaça, n. 1395 (antigo nº 1406), Bairro São Francisco, em Belo Horizonte, Minas Gerais, com área, limites e confrontações de acordo com a planta CP nº 133011K. De acordo com o Ofício SMPU/TRT- nº694/2023, documento de ID 5d34368, aludido imóvel está localizado na Rua Alcobaça, número atual 1395, anterior número 1.406, Bairro São Francisco, sendo este o endereço oficial do imóvel. Em levantamento no cadastro do IPTU da PMBH, constatei que se trata de imóvel não residencial, índice cadastral 881012017003-6, com área construída de 943,86m2 (novecentos e quarenta e três, vírgula oitenta e seis metros quadrados), fração ideal 1,00000, Zona Homogênea/Zona Uso PA222/ZESFR, classificação/Padrão de acabamento LJ1/P4, cujo valor venal para cálculo de IPTU foi apurado para o ano de 2023 em R$ 1.716.653,00 (hum milhão, setecentos e dezesseis mil, seiscentos e cinquenta e três reais). A área nele construída se constitui de um Galpão em Alvenaria, com fachada revestida em cerâmica, murado, um portão eletrônico de garagem/social, para acesso ao prédio do galpão; como se trata de edificação para empresa de transporte de valores, há outro portão eletrônico interno de segurança na área interna da garagem e a guarita localizada ao lado do acesso principal; internamente, em diligência anterior realizada no local, verifiquei que há algumas salas distribuídas por um mezanino que se estende da parte lateral esquerda até o fundo interno da construção; há, também, uma sala de emergência no piso térreo. Vale ressaltar que, não tendo sido possível adentrar na edificação no momento da diligência, utilizei no presente Auto de Penhora as informações disponíveis nos autos do PJe (matrícula do imóvel, ofício da SMPU, Guia de IPTU, Certidão de Inscrição Cadastral de Imóvel), além de fotos realizadas no local. Imóvel ora avaliado em R$ 2.895.929,54, valor compatível com os imóveis de mesmo padrão comercializados na região”. Avaliação de 50% do imóvel R$ 1.447.964,77 (um milhão, quatrocentos e quarenta e sete mil, novecentos e sessenta e quatro reais, setenta e sete centavos), conforme auto de penhora e avaliação Id 3657dbd (Id 701cd3a). Penhora registrada no AV-413 e AV-414 da matricula. Endereço atualizado: RUA ALCOBAÇA Nº 1395 GALPÃO (ANTIGO Nº 1406), SÃO FRANCISCO, BELO HORIZONTE/MG. Cientes da certidão do(a) Sr(a). Oficial de Justiça no Id 56e9f7e (Id 701cd3a): Certifico que cumprindo mandado para esse processo compareci na Rua Alcobaça, nº 1406, Bairro São Francisco, Belo Horizonte-MG e procedi à PENHORA e AVALIAÇÃO de 50% do imóvel indicado no mandado. Certifico também que não encontrei ninguém no local da diligência. Cientes os interessados que o imóvel consta estar alienado à SOCOPA-SOCIEDADE CORRETORA PAULISTA SA, CNPJ 62.285.390/0001-40 (NOME ATUAL CONFORME CNPJ: QI CORRETORA DE TITULOS E VALORES MOBILIARIOS S.A.), conforme R-16 da matricula nº 86.647. Cientes que o valor auferido nos Leilões Públicos deve ser suficiente para quitar a Alienação Fiduciária, sob pena de a arrematação não gerar efeitos, pois nos termos dos artigos 22, da Lei 9.514/97 c/c artigos 1368, 1364 e 1366 do Código Civil o valor auferido na hasta serve para o pagamento do credor fiduciário, que terá preferência no recebimento do seu crédito, ante a natureza Jurídica da Alienação Fiduciária. Por outro lado, a arrematação não pode onerar ou gerar responsabilidade(s) ao arrematante por débitos que não são de sua responsabilidade, razão pela qual todos os débitos anteriores à arrematação se sub-rogam no valor auferido na Hasta Pública, na forma do artigo 908 do CPC, por ser a arrematação modalidade de aquisição originária. Cientes os interessados que, os Leilões Públicos serão realizados na forma do artigo 1.322 do Código Civil e dos artigos 892, §2º e 843, §1º do CPC, devendo as Cônjuges exercerem o direito de preferência, se assim desejarem, no prazo de até 24 horas após a realização dos Leilões Públicos através do e-mail: [email protected]. Cientes sobre eventuais penhoras e indisponibilidades existentes, nos termos do Artigo 886 VI do CPC, devendo o(s) interessado(s), observar(em) e examinar(em) os Autos do Processo, e a Certidão de Ônus Reais do(s) Imóvel(eis) penhorado(s). Os Leilões Públicos serão realizados na forma do Artigo 122 da Consolidação dos Provimentos da Corregedoria Geral da Justiça do Trabalho (isenção do Arrematante em relação à débitos anteriores à Arrematação), que determina a observância do parágrafo único do artigo 130 do CTN e do § 1º do Artigo 908 do CPC, por ser a arrematação em Hasta Pública modalidade de Aquisição Originária, não se imputando ao eventual Arrematante responsabilidade por débitos anteriores à arrematação. Eventuais arrolamentos; débitos de IPTU e Condomínio; hipotecas; penhoras; dívidas propter rem; cartorárias, IPVA, e indisponibilidades se sub-rogarão no preço alcançado na Hasta Pública (art. 908, § 1º do CPC), e os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186 do CTN. Não sendo possível pagar todos os débitos sub-rogados no valor auferido na Hasta Pública, devem os credores que não tiveram sua dívida adimplida encontrar outro bem do devedor para satisfazer seu(s) crédito(s). O Juízo da Execução poderá determinar a baixa de todas as penhoras e indisponibilidades que recaem sobre o imóvel, na forma do artigo 320-G do provimento 149/2023 do CNJ (redação dada pelo provimento 188/2024). Informações Adicionais: A venda refere-se exclusivamente à 50% do imóvel. A propriedade não será vendida em sua totalidade. Processo: 0101145-82.2021.5.01.0205 Vara: 03ª VARA DO TRABALHO DE DUQUE DE CAXIAS Autor: DERLEI DOS SANTOS BERNARDES (ADVOGADO: ATAIDE ROSA DE AZEREDO) Réu: MASSA FALIDA DE ESQUADRA - TRANSPORTE DE VALORES & SEGURANCA LTDA e outro(s)
Documentos do lote
Processo judicial
- Tribunal
- TRT1
- Vara
- 03ª Vara do Trabalho de Duque de Caxias
- Exequente
- Derlei dos Santos Bernardes
- Executado
- MASSA FALIDA DE ESQUADRA - TRANSPORTE DE VALORES & SEGURANCA LTDA; outro(s)
Dívidas
Informadas no anúncio
- Saldo da alienação fiduciáriavalor não informadoPago com o valor do lance
Cientes que o valor auferido nos Leilões Públicos deve ser suficiente para quitar a Alienação Fiduciária, sob pena de a arrematação não gerar efeitos, pois nos termos dos artigos 22, da Lei 9.514/97 c/c artigos 1368, 1364 e 1366 do Código Civil o valor auferido na hasta serve para o pagamento do cre
- IPTU + Hipotecavalor não informadoPago com o valor do lance
Eventuais arrolamentos; débitos de IPTU e Condomínio; hipotecas; penhoras; dívidas propter rem; cartorárias, IPVA, e indisponibilidades se sub-rogarão no preço alcançado na Hasta Pública (art. 908, § 1º do CPC), e os créditos Trabalhistas terão prioridade sobre qualquer outro, na forma do artigo 186
IPTU na prefeitura
Entre na sua conta para consultar os débitos de IPTU na prefeitura.
Mercado
Buscando vendas registradas e anúncios do prédio e de prédios parecidos…
Análise da matrícula
A matrícula não está disponível: o leiloeiro não publicou o documento neste anúncio, então não dá para analisá-la aqui. Ela é a nº 86647 e pode ser pedida ao cartório de registro de imóveis.